Vous avez une carie, votre dentiste parle de « composite », et vous vous demandez ce que ça va vous coûter. Le mot semble simple, mais le prix d’un composite dentaire dépend d’un détail que peu de patients vérifient : s’agit-il d’un soin direct ou d’une pièce fabriquée en laboratoire ? Ce choix change tout, du tarif au remboursement.
Composite direct ou inlay en composite : deux actes, deux tarifs
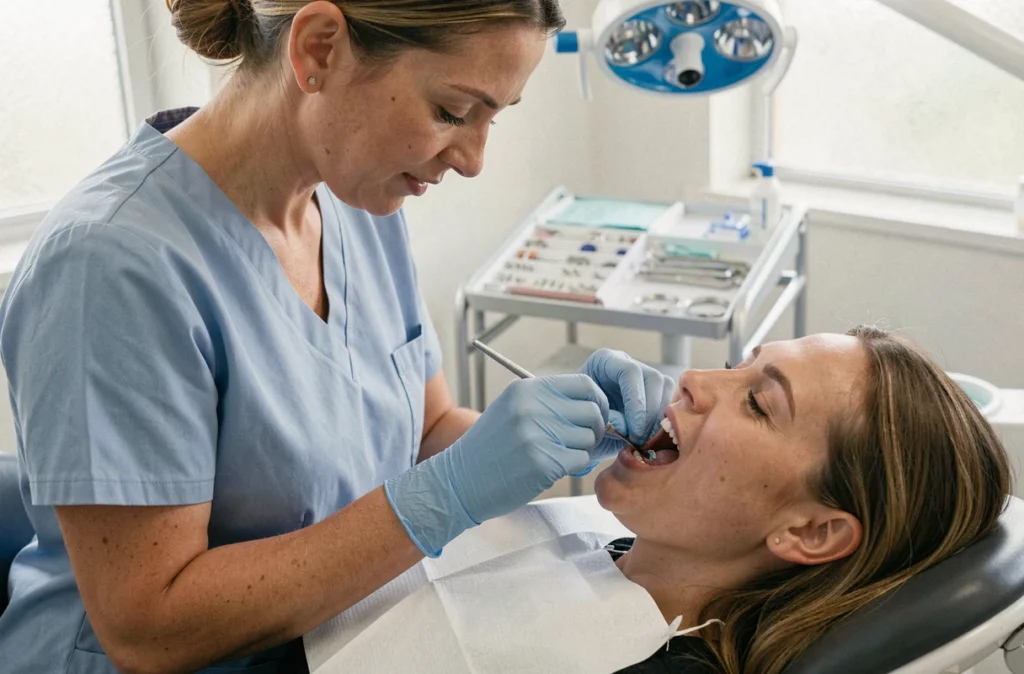
Imaginez deux scénarios. Dans le premier, votre dentiste traite une petite carie, place la résine directement dans la dent et c’est terminé en une séance. C’est un composite direct, un soin courant.
Dans le second, la dent est trop abîmée pour ce traitement rapide. Le dentiste prend une empreinte, envoie les mesures à un laboratoire, et une pièce sur-mesure en composite est fabriquée puis collée lors d’un second rendez-vous. C’est un inlay ou un onlay en composite, un acte prothétique.
Ces deux actes portent le même matériau dans leur nom, mais ils n’ont pas le même code sur votre devis, pas le même prix, et surtout pas le même niveau de remboursement. Le code de l’acte sur le devis est le seul élément qui compte pour savoir ce que vous allez payer.
Comment lire un devis dentaire pour comprendre le remboursement
Un devis dentaire peut sembler illisible au premier regard. Pourtant, deux colonnes suffisent à comprendre votre situation : le prix facturé et la base de remboursement de l’Assurance maladie.
L’Assurance maladie ne rembourse pas sur le prix réel du soin. Elle applique un tarif de référence, appelé base de remboursement, qui peut être bien inférieur au tarif pratiqué. Pour un acte de restauration indirecte comme un inlay, une source mentionne une base de remboursement de 100 euros et un remboursement de 60 euros par l’Assurance maladie. Le reste, entre ce remboursement et le prix réel facturé, revient à votre mutuelle ou à vous.
Voici ce qu’il faut repérer sur chaque ligne de devis :
- Le code de l’acte : il détermine à quel panier de soins l’acte appartient (soins courants, tarif maîtrisé ou libre).
- Le prix total facturé par le dentiste, qui peut varier d’un cabinet à l’autre.
- Le montant remboursé par l’Assurance maladie, calculé sur la base de remboursement et non sur le prix facturé.
- Le reste à charge après remboursement Sécurité sociale, que votre mutuelle peut couvrir partiellement ou totalement selon votre contrat.
Reste à charge zéro sur le composite : dans quels cas c’est possible ?
La réforme 100% Santé a créé un panier de soins sans reste à charge pour les patients. Mais elle ne couvre pas tous les actes dentaires, et le composite en fait partie de façon inégale.
Un composite direct pour traiter une carie relève des soins courants. Le reste à charge zéro est possible selon votre contrat de mutuelle, mais il n’est pas garanti automatiquement.
Un inlay-onlay composite de deux faces ou plus relève du panier à tarif maîtrisé, pas du panier 100% Santé. Le reste à charge zéro sur un inlay dépend uniquement de votre contrat de complémentaire santé, pas d’une prise en charge universelle. Deux patients chez le même dentiste, avec deux mutuelles différentes, peuvent payer des montants très différents pour le même acte.
En pratique, le reste à charge zéro sur ce type de soin est donc possible, mais loin d’être automatique en 2026. Il faut vérifier les garanties de votre contrat avant de valider le devis.
Composite direct, inlay composite, inlay céramique : comparer sur un même devis
Votre dentiste vous propose parfois plusieurs options pour une même dent. Pourquoi ce choix ? Parce que chaque technique a ses indications, ses avantages et son prix.
Le composite direct est la solution la plus accessible financièrement. Il convient aux caries de taille limitée et se pose en une seule séance. La prise en charge est généralement meilleure car c’est un soin courant.
L’inlay en composite est fabriqué sur mesure en laboratoire. Il est indiqué pour des destructions dentaires plus importantes. Son prix est plus élevé qu’un composite direct, et son remboursement suit les règles des actes à tarif maîtrisé.
L’inlay en céramique est la restauration indirecte la plus esthétique et la plus résistante. Son prix est généralement plus élevé que l’inlay composite, et son remboursement dépend lui aussi de votre niveau de mutuelle.
Sur un même devis, demandez à votre dentiste de faire apparaître ces trois options avec le détail du remboursement pour chacune. C’est le seul moyen de comparer ce que vous paierez réellement, et pas seulement le prix affiché.
Ce que votre mutuelle couvre vraiment sur les soins dentaires
Le mot « remboursement dentaire » dans un contrat de mutuelle peut recouvrir des réalités très différentes. Certains contrats expriment leur garantie en pourcentage de la base de remboursement Sécurité sociale. D’autres proposent des forfaits annuels. D’autres encore fixent un plafond par acte ou par année.
Le système fonctionne en deux étages : l’Assurance maladie rembourse une partie sur sa base de référence, puis la mutuelle complète selon les termes du contrat. Un contrat avec un faible niveau de garantie dentaire peut laisser un reste à charge significatif, même pour un soin en apparence courant.
Avant tout devis validé, il vaut mieux appeler votre mutuelle avec le code de l’acte en main et demander le montant exact qu’elle remboursera. Cette démarche de quelques minutes évite les mauvaises surprises à la réception de la facture.
Le reste à charge zéro sur un composite dentaire n’est donc pas un mythe, mais ce n’est pas non plus une réalité universelle en 2026. Pour les soins courants simples, il est accessible avec une bonne mutuelle. Pour les restaurations indirectes comme les inlays, il faut vérifier ligne par ligne, code par code, et comparer les garanties avant de signer.